How to Choose Term Insurance: कवर, प्रीमियम, अवधि और क्लेम से जुड़ी 5 जरूरी बातें
How to Choose Term Insurance: कवर, प्रीमियम, अवधि और क्लेम से जुड़ी 5 जरूरी बातें

How to Choose Term Insurance: सम अश्योर्ड कितना रखना चाहिए?
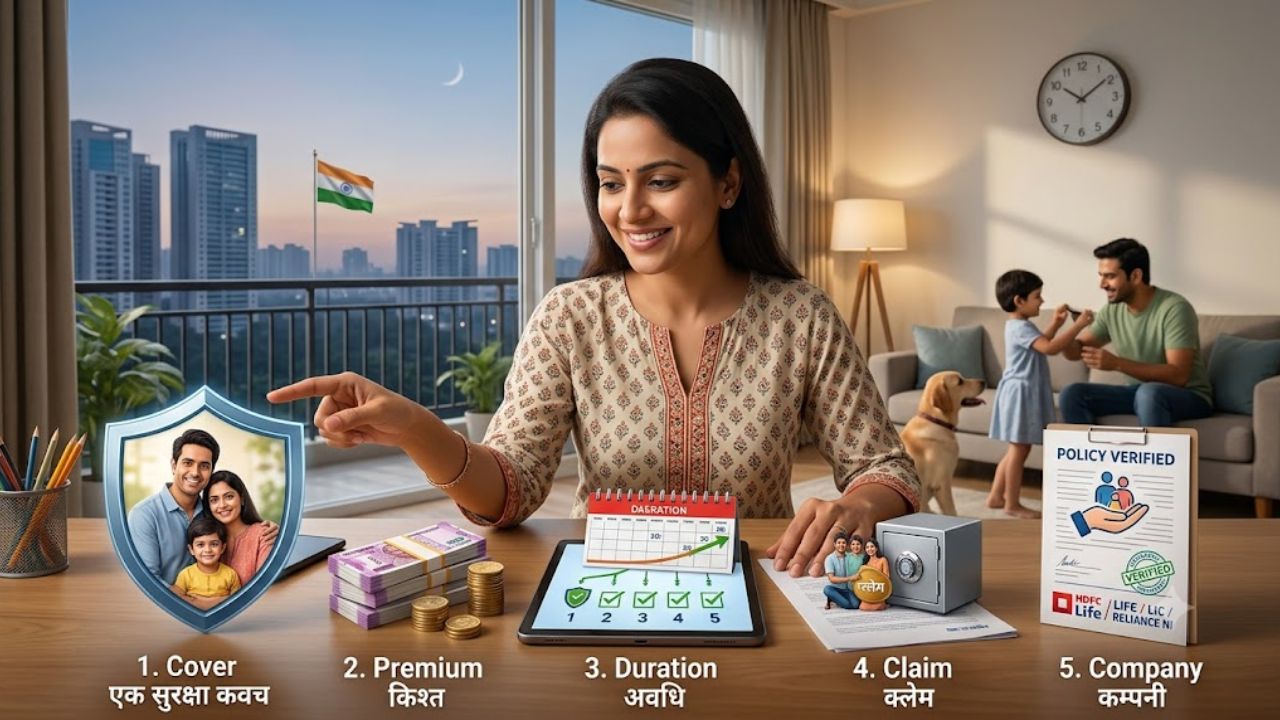
कवर इतना हो कि परिवार का रोजमर्रा का खर्च, बच्चों की पढ़ाई और बकाया लोन, खासकर होम लोन, निपट सके। आम नियम यह है कि सालाना आय का 10 से 15 गुना कवर रखें, फिर भी घर की देनदारी और महंगाई के हिसाब से आंकड़ा बदलता है। अगर कवर बहुत छोटा है तो बीमा का मकसद अधूरा रह जाता है। आने वाले 15-20 साल की महंगाई भी जोड़कर देखें। मौजूदा लोन की बकाया रकम अलग से कवर में शामिल करें। बहुत बड़ा कवर लेना भी ठीक नहीं, अगर प्रीमियम समय पर न भर पाएं तो पॉलिसी लैप्स हो सकती है और सुरक्षा खत्म हो जाती है।
प्रीमियम कितना और कब भरें?
उतना ही कवर लें जिसका प्रीमियम आय का छोटा हिस्सा रहे और हर साल बिना दबाव के भर सकें। मासिक या सालाना दोनों विकल्प मिलते हैं। सालाना भुगतान पर कभी-कभी छूट मिलती है। प्रीमियम उम्र बढ़ने, धूम्रपान और बीमारी के साथ महंगा होता है, इसलिए जल्दी लेने पर दर कम रह सकती है। प्रीमियम तुलना करते समय समान कवर, समान अवधि और समान राइडर रखें, वरना सस्ती पॉलिसी बाद में शर्तों में कमजोर निकल सकती है। ऑटो-डेबिट लगाएं ताकि किस्त छूटने से पॉलिसी बंद न हो।
पॉलिसी कितने साल के लिए लें?
कवर तब तक चलना चाहिए जब तक कमाई और परिवार की निर्भरता दोनों बनी रहें। पहले 60 साल की उम्र तक की सलाह आम थी। देर से शादी और बच्चों की पढ़ाई लंबी होने से कई जानकार कम से कम 60-65 साल तक का कवर सुझाते हैं। रिटायरमेंट के बाद भी होम लोन या आश्रित माता-पिता हों तो अवधि लंबी रख सकते हैं। बहुत लंबी अवधि प्रीमियम बढ़ाती है। काम छोड़ने के बाद भी कुछ साल का बफर रखें, ताकि अचानक आय रुकने पर परिवार के पास सहारा रहे।
स्वास्थ्य की जानकारी छिपाने से क्लेम क्यों रुक सकता है?
धूम्रपान, शराब, बीपी, शुगर या परिवार की बीमारी न बताने पर प्रीमियम कम दिखता है, लेकिन क्लेम के समय कंपनी जांच करती है। झूठी घोषणा पर नॉमिनी का क्लेम ठुकराया जा सकता है। प्रस्ताव फॉर्म में आदत और इलाज सही भरें। मेडिकल टेस्ट मना न करें। राइडर, जैसे एक्सीडेंटल डेथ या क्रिटिकल इलनेस, जरूरत के हिसाब से जोड़ें, लेकिन हर राइडर प्रीमियम बढ़ाता है। पॉलिसी जारी होने के बाद भी स्वास्थ्य में बड़ा बदलाव हो तो शर्तें दोबारा पढ़ें।
How to Choose Term Insurance: कंपनी की स्थिरता और क्लेम रिकॉर्ड कैसे जांचें?
आईआरडीएआई सभी पंजीकृत कंपनियों पर नियम लागू करता है, फिर भी क्लेम सेटलमेंट रेशियो, शिकायत संख्या और कंपनी कितने साल से जीवन बीमा में है, यह देख लें। अनुपात अकेला पैमाना नहीं, क्योंकि छोटी कंपनी का आंकड़ा आसानी से झूल सकता है। पॉलिसी दस्तावेज में एक्सक्लूजन, सुसाइड क्लॉज और वेटिंग पीरियड पढ़ें। नॉमिनी का नाम और बैंक डिटेल अपडेट रखें। टर्म प्लान निवेश नहीं है। फायदा कम प्रीमियम पर बड़ा कवर, परिवार की सुरक्षा और धारा 80सी जैसी कर छूट हो सकती है। नुकसान यह है कि अवधि पूरी होने पर मैच्योरिटी रकम नहीं मिलती और प्रीमियम न भरने पर कवर खत्म हो जाता है। फैसला लेने से पहले दो-तीन कंपनियों की कोटेशन और शर्तें साथ रखकर तुलना करें।
Read More Here:-
Rahul Gandhi ने दिल्ली पुलिस को खूब छकाया, सड़क पर बैठे, बैरिकेड पर चढ़े फिर आकाशवाणी भवन में घुसे
सगाई में साड़ी पहनने का है प्लान? मनीष मल्होत्रा के इन खूबसूरत डिजाइन्स से लें इंस्पिरेशन