पोस्ट ऑफिस की KVP या NSC, कौन-सी स्कीम है बेहतर? ₹50,000 के निवेश पर जानें 5 साल में कितना मिलेगा रिटर्न
KVP vs NSC 2026: पोस्ट ऑफिस की KVP या NSC, कौन-सी स्कीम है बेहतर? ₹50,000 के निवेश पर जानें 5 साल में कितना मिलेगा रिटर्न

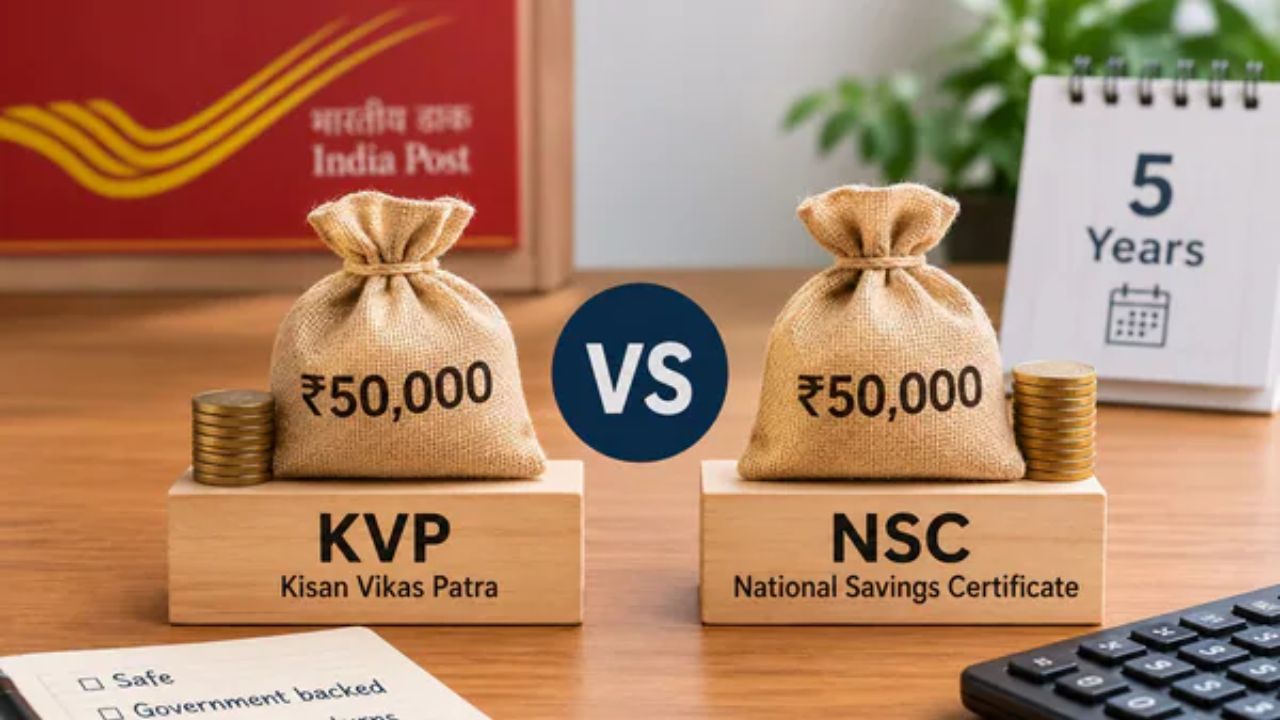
KVP vs NSC 2026: KVP vs NSC की तुलना उन निवेशकों के लिए काम की है, जो ₹50,000 सुरक्षित जगह लगाना चाहते हैं और 5 साल बाद किसी जरूरी काम के लिए रकम चाहते हैं। पोस्ट ऑफिस की दोनों योजनाओं यानी किसान विकास पत्र (KVP) और नेशनल सेविंग्स सर्टिफिकेट (NSC) में सरकार की ओर से तय नियमों के हिसाब से ब्याज मिलता है।
अक्टूबर-दिसंबर 2026 तिमाही के लिए NSC पर सालाना 7.7% और KVP पर 7.5% ब्याज दर उपलब्ध जानकारी में बताई गई है। ₹50,000 के निवेश पर NSC से 5 साल में करीब ₹72,400 मिल सकते हैं, जबकि KVP में रकम दोगुनी होने में लगभग 9 साल 7 महीने लगते हैं। इसलिए 5 साल के लक्ष्य के लिए NSC ज्यादा व्यावहारिक विकल्प माना जा रहा है।
दोनों स्कीमों की ब्याज दर और चक्रवृद्धि का गणित
NSC पर सालाना 7.7% और KVP पर 7.5% ब्याज दर है। दोनों योजनाओं में ब्याज की गणना सालाना चक्रवृद्धि आधार पर होती है, यानी हर साल मिला ब्याज अगले साल मूलधन में जुड़ जाता है।
फर्क मैच्योरिटी अवधि में है। NSC की सबसे बड़ी खासियत इसकी 5 साल की तय अवधि है। वहीं KVP उन निवेशकों के लिए है, जो लंबे समय तक पैसा निवेश रख सकते हैं। इसमें रकम मैच्योरिटी पर दोगुनी हो जाती है, लेकिन इसके लिए 5 साल से कहीं ज्यादा इंतजार करना पड़ता है।
NSC में ₹50,000 लगाने पर कितना मिलेगा
NSC की मैच्योरिटी राशि 7.7% सालाना चक्रवृद्धि ब्याज के आधार पर लगभग ₹72,400 बैठती है। यानी ₹50,000 के शुरुआती निवेश पर करीब ₹22,400 का ब्याज मिल सकता है। तुलना तालिका में यह आंकड़ा ₹72,450 और ₹22,450 के रूप में दिया गया है।
यह गणना अनुमानित है। वास्तविक राशि योजना के लागू नियमों के अनुसार तय होगी। इसलिए निवेश से पहले पोस्ट ऑफिस से मौजूदा दर और नियमों की पुष्टि कर लेना बेहतर रहेगा।
KVP में ₹50,000 कब होंगे ₹1 लाख
KVP में ₹50,000 का निवेश दोगुना होकर ₹1 लाख हो सकता है। लेकिन इसके लिए लगभग 9 साल 7 महीने यानी 115 महीने तक पैसा लगाए रखना होगा।
अगर आपको 5 साल बाद ही रकम की जरूरत है, तो KVP की लंबी मैच्योरिटी आपके लक्ष्य से मेल नहीं खाती। इसमें निवेश दोगुना होने का स्पष्ट लक्ष्य जरूर मिलता है, पर इंतजार लंबा है।
टैक्स छूट में किसे बढ़त
NSC में निवेश की गई रकम पर इनकम टैक्स एक्ट के सेक्शन 80C के तहत निर्धारित शर्तों के अनुसार कटौती का लाभ मिल सकता है। हालांकि यह आपकी चुनी टैक्स व्यवस्था पर निर्भर करेगा। नई टैक्स व्यवस्था चुनने वाले करदाताओं को सामान्य तौर पर 80C की यह कटौती नहीं मिलती।
KVP में निवेश पर सेक्शन 80C के तहत सामान्य रूप से कटौती नहीं मिलती। इसलिए अगर निवेश के साथ टैक्स बचाना भी मकसद है, तो NSC ज्यादा उपयोगी हो सकती है। दोनों योजनाओं से मिलने वाला ब्याज लागू नियमों के अनुसार टैक्स के दायरे में आता है।
दोनों योजनाओं की तुलना एक नजर में
नीचे तालिका में ₹50,000 के निवेश पर दोनों योजनाओं की मुख्य बातें दी गई हैं।
| फीचर | NSC | KVP |
|---|---|---|
| निवेश | ₹50,000 | ₹50,000 |
| ब्याज दर | 7.7% सालाना | 7.5% सालाना |
| मैच्योरिटी अवधि | 5 साल | 115 महीने |
| मैच्योरिटी राशि | ₹72,450 | ₹1,00,000 |
| लगभग ब्याज कमाई | ₹22,450 | ₹50,000 |
| सेक्शन 80C कटौती | पात्र, शर्तों के अधीन | पात्र नहीं |
5 साल के लक्ष्य के लिए कौन-सी स्कीम बेहतर
बच्चे की पढ़ाई, घर के जरूरी खर्च, शादी या 5 साल बाद होने वाली किसी बड़ी खरीदारी के लिए पैसा जोड़ रहे हैं, तो NSC ज्यादा व्यावहारिक विकल्प हो सकती है। इसकी अवधि आपके वित्तीय लक्ष्य से मेल खाती है और रकम KVP के मुकाबले पहले उपलब्ध हो जाती है।
तालिका में KVP की कुल कमाई ज्यादा दिखती है, पर उसकी अवधि लगभग दोगुनी है। इसलिए दोनों की सीधी तुलना समय को ध्यान में रखकर ही करनी चाहिए।
लंबी अवधि वाले निवेशकों के लिए KVP
अगर आपके पास लंबा समय है और निवेश की रकम जल्दी निकालने की जरूरत नहीं है, तो KVP पर विचार किया जा सकता है। इसमें रकम दोगुनी होने का साफ लक्ष्य मिलता है।
हालांकि यह फायदा तभी मिलेगा, जब आप पूरी अवधि तक पैसा निवेश रख सकें। जरूरत पड़ने पर समय से पहले निकासी की शर्तें क्या हैं, यह पहले से जान लेना जरूरी है।
निवेश से पहले किन बातों का रखें ध्यान
निवेश का फैसला करने से पहले अपनी जरूरत, निवेश की अवधि और टैक्स स्थिति जरूर देखें। ब्याज दरें सरकार की अधिसूचनाओं के अनुसार बदल सकती हैं।
पोस्ट ऑफिस से मौजूदा दरों, मैच्योरिटी नियमों और समय से पहले निकासी की शर्तों की पुष्टि कर लें। यह जानकारी सामान्य जानकारी के लिए है और किसी वित्तीय सलाह का विकल्प नहीं है। जरूरत हो तो वित्तीय सलाहकार से परामर्श लें।
₹50,000 के निवेश पर NSC 5 साल में करीब ₹72,400 देती है, जबकि KVP में रकम ₹1 लाख होने में लगभग 9 साल 7 महीने लगते हैं। NSC पर 7.7% और KVP पर 7.5% सालाना ब्याज है। टैक्स छूट के मामले में भी NSC को शर्तों के साथ 80C का लाभ मिल सकता है, जबकि KVP को नहीं। 5 साल के लक्ष्य के लिए NSC व्यावहारिक है और लंबी अवधि के लिए KVP। फैसले से पहले मौजूदा दरें और नियम जरूर जांच लें।
Read More Here:-
Mattress Care Tips: गद्दे के बीच में बन गया है गड्ढा? नया खरीदने से पहले आजमाएं ये आसान उपाय