Child Income Tax Rules: YouTube-Instagram से बच्चे की कमाई पर किसे देना होगा टैक्स?
नाबालिग की सोशल मीडिया कमाई, क्लबिंग नियम, PAN और ITR से जुड़े जरूरी आयकर नियम जानें

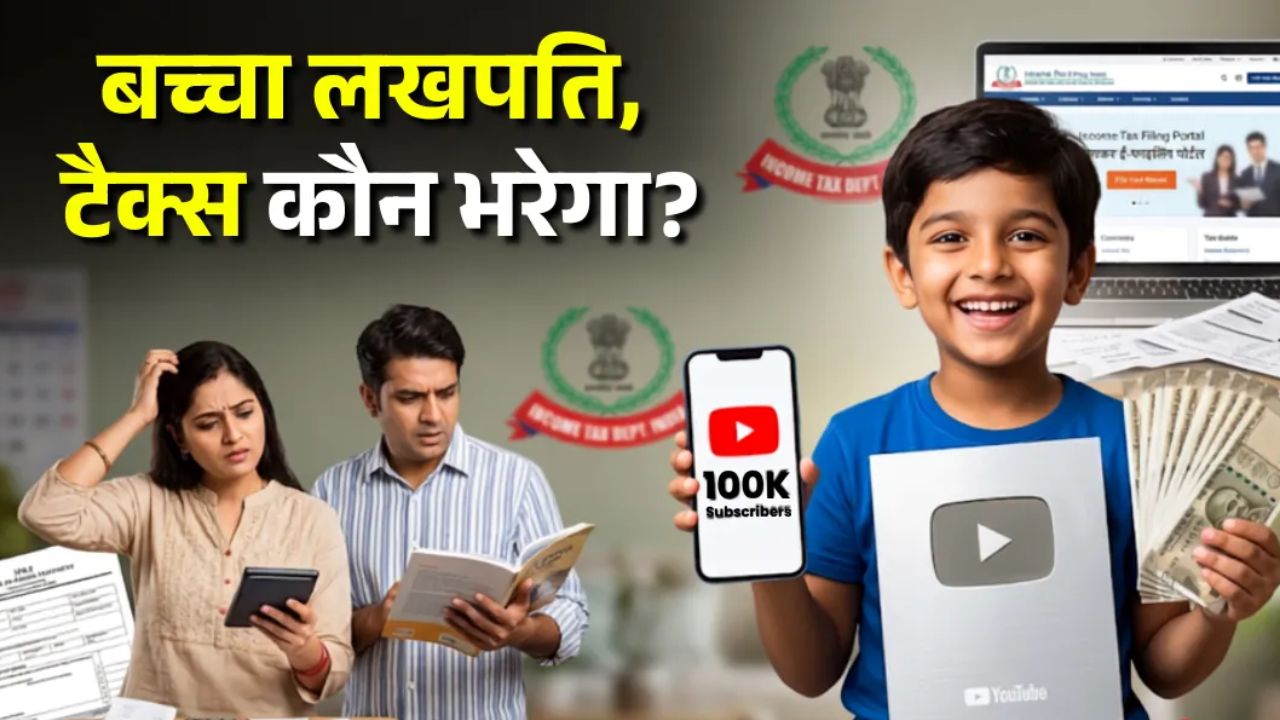
Child Income Tax Rules: डिजिटल क्रांति और सोशल मीडिया के इस नए दौर में कमाई के पारंपरिक तौर-तरीके पूरी तरह बदल चुके हैं। अब आय केवल वयस्कों की नौकरियों या व्यापार तक सीमित नहीं रह गई है, बल्कि कम उम्र के बच्चे भी यूट्यूब, इंस्टाग्राम, शॉर्ट वीडियो प्लेटफॉर्म्स, मॉडलिंग, अभिनय, गायन, ई-स्पोर्ट्स और विज्ञापनों के जरिए मोटी कमाई कर रहे हैं। ऐसे में अभिभावकों के मन में यह सवाल उठना स्वाभाविक है कि नाबालिग बच्चे द्वारा अर्जित की गई इस आय पर टैक्स की गणना कैसे की जाएगी और आयकर विभाग के समक्ष रिटर्न दाखिल करने की कानूनी जिम्मेदारी किसकी होगी। भारतीय आयकर कानून 1961 में नाबालिगों की आय और उनके कराधान को लेकर बेहद स्पष्ट और विशिष्ट प्रावधान मौजूद हैं।
आयकर नियमों के अनुसार किसी नाबालिग की आय को आम तौर पर उसके माता-पिता की आय के साथ जोड़कर यानी क्लबिंग ऑफ इनकम (Clubbing of Income) के तहत आंका जाता है। हालांकि, यह नियम हर तरह की कमाई पर आंख मूंदकर लागू नहीं होता। यदि बच्चे ने कोई राशि अपनी व्यक्तिगत प्रतिभा, विशेष कौशल, शारीरिक श्रम या बुद्धिमत्ता के बल पर कमाई है, तो उसे माता-पिता की आय में नहीं जोड़ा जाता। यूट्यूब और सोशल मीडिया इंफ्लुएंसर के रूप में काम कर रहे बच्चों के मामले में यह अंतर समझना अभिभावकों के लिए वित्तीय और कानूनी दोनों दृष्टिकोण से अनिवार्य है।
Child Income Tax Rules: आयकर कानून में नाबालिग की कमाई और क्लबिंग के मूल नियम
आयकर अधिनियम की धारा 64(1A) के तहत किसी भी नाबालिग बच्चे (जिसकी आयु 18 वर्ष से कम हो) द्वारा अर्जित निष्क्रिय आय को उसके माता-पिता में से किसी एक की आय में जोड़ने का प्रावधान है। इस व्यवस्था का मुख्य उद्देश्य करदाताओं द्वारा अपने कर दायित्व को कृत्रिम रूप से कम करने के लिए बच्चों के नाम पर किए जाने वाले निवेशों पर कर चोरी रोकना है।
यदि किसी बच्चे को उसके दादा-दादी या माता-पिता द्वारा उपहार में मिली राशि, फिक्स्ड डिपॉजिट (FD), बचत खाते से ब्याज, म्युचुअल फंड से रिटर्न अथवा किसी संपत्ति के किराए के रूप में आय होती है, तो यह पूरी राशि क्लबिंग के दायरे में आती है। इस स्थिति में जिस माता-पिता (माता या पिता) की कर योग्य आय बच्चे की आय को जोड़ने से पहले अधिक होगी, उसी की कुल वार्षिक आय में बच्चे की इस निष्क्रिय कमाई को जोड़कर संबंधित टैक्स स्लैब के अनुसार टैक्स वसूला जाएगा।
यूट्यूब और इंस्टाग्राम से हुई कमाई: क्या यह माता-पिता की आय में जुड़ेगी?
सोशल मीडिया प्लेटफॉर्म्स जैसे यूट्यूब, इंस्टाग्राम रील्स या ब्रांड एंडोर्समेंट से होने वाली कमाई के मामले में आयकर का एक महत्वपूर्ण अपवाद लागू होता है। आयकर अधिनियम की धारा 64(1A) का परंतुक स्पष्ट रूप से यह व्यवस्था देता है कि यदि नाबालिग ने अपनी व्यक्तिगत प्रतिभा (Talent), विशेष कौशल (Skill), ज्ञान (Knowledge), अनुभव या शारीरिक श्रम (Manual Work) के उपयोग से धन कमाया है, तो ऐसी आय को माता-पिता की कुल आय में कभी भी क्लब नहीं किया जाएगा।
यूट्यूब वीडियो बनाना, कैमरा फेस करना, अभिनय करना, रचनात्मक कंटेंट तैयार करना अथवा सोशल मीडिया पर किसी उत्पाद का प्रदर्शन करना पूरी तरह से बच्चे की व्यक्तिगत प्रतिभा और मेहनत का परिणाम माना जाता है। अतः इस प्रकार की आय को बच्चे की स्वतंत्र पेशेवर आय (Professional Income) माना जाएगा। यदि यह वार्षिक आय आयकर छूट की बुनियादी सीमा को पार करती है, तो बच्चे के नाम पर उसका स्वतंत्र पैन कार्ड बनवाकर एक अलग कानूनी इकाई के रूप में उसका अलग आयकर रिटर्न (ITR) दाखिल करना होगा। इस रिटर्न पर बच्चे के स्वाभाविक या कानूनी अभिभावक प्रतिनिधि करदाता (Representative Assessee) के तौर पर हस्ताक्षर करेंगे।
प्रतिभा से अर्जित धन के पुनर्निवेश पर कराधान का पेंच
यहां करदाताओं के लिए एक अत्यंत बारीक और महत्वपूर्ण तकनीकी अंतर को समझना आवश्यक है। यदि किसी बच्चे ने सोशल मीडिया या टीवी शो में अभिनय करके कोई राशि कमाई, तो वह मूल कमाई तो बिना क्लब हुए बच्चे के अपने रिटर्न में दर्ज होगी। किंतु यदि माता-पिता ने बच्चे की उस कमाई को किसी बैंक एफडी, डिबेंचर, शेयर बाजार या अचल संपत्ति में निवेश कर दिया और उस निवेश से आगे चलकर ब्याज, डिविडेंड या किराया मिलने लगा, तो वह अतिरिक्त अर्जित लाभ बच्चे की प्रतिभा से उपजा हुआ नहीं माना जाएगा।
ऐसी परिस्थिति में निवेश से उत्पन्न होने वाला ब्याज या रिटर्न निष्क्रिय आय की श्रेणी में आ जाएगा और वह पुनः धारा 64(1A) के तहत अधिक आय वाले माता-पिता की आय में जोड़ दिया जाएगा। इसलिए कर योजना बनाते समय मूल पेशेवर आय और उस पर भविष्य में होने वाली निवेश आय का अलग-अलग बहीखाता रखना बेहद जरूरी होता है।
धारा 10(32) के तहत 1,500 रुपये की वार्षिक कर छूट
जब किसी नाबालिग बच्चे की निष्क्रिय आय (जैसे बैंक ब्याज) को माता-पिता की आय में क्लब किया जाता है, तो कानून अभिभावक को एक निश्चित कर राहत प्रदान करता है। आयकर अधिनियम की धारा 10(32) के तहत माता-पिता को प्रति नाबालिग बच्चा प्रति वर्ष अधिकतम 1,500 रुपये तक की कर छूट प्राप्त होती है।
उदाहरण के तौर पर यदि किसी बच्चे के नाम पर जमा राशि से वर्षभर में 5,000 रुपये का बैंक ब्याज मिलता है, तो माता-पिता की आय में जोड़ते समय 1,500 रुपये की छूट घटा दी जाएगी और केवल शेष 3,500 रुपये की राशि ही माता-पिता की कर योग्य आय में शामिल होगी। यह छूट केवल उन्हीं मामलों में लागू होती है जहां आय का क्लबिंग हो रहा हो; बच्चे की स्वतंत्र प्रतिभा-आधारित आय पर इस छूट का कोई संबंध नहीं होता।
माता-पिता के अलग रहने अथवा दिव्यांगता की स्थिति में विशेष प्रावधान
पारिवारिक परिस्थितियों के आधार पर भी नाबालिगों के कराधान में बदलाव आते हैं। यदि बच्चे के माता-पिता का वैवाहिक संबंध समाप्त हो चुका है और वे कानूनी रूप से अलग रह रहे हैं, तो बच्चे की निष्क्रिय आय उस माता-पिता की आय में क्लब की जाएगी जो वास्तव में उस वित्तीय वर्ष के दौरान बच्चे का दैनिक भरण-पोषण और देखभाल कर रहा है।
इसके अलावा कानून में दिव्यांग बच्चों के लिए एक मानवीय अपवाद रखा गया है। यदि कोई नाबालिग बच्चा आयकर अधिनियम की धारा 80U के अंतर्गत निर्दिष्ट किसी शारीरिक अथवा मानसिक दिव्यांगता से पीड़ित है, तो उसकी किसी भी प्रकार की आय चाहे वह निवेश से हो या अन्य स्रोत से, माता-पिता की आय में कभी भी क्लब नहीं की जा सकती। ऐसे बच्चे का कर निर्धारण हमेशा एक स्वतंत्र करदाता के रूप में ही किया जाता है। यदि किसी दुर्भाग्यपूर्ण स्थिति में बच्चे के माता-पिता दोनों जीवित न हों, तो बच्चे की संपूर्ण आय का आकलन उसके कानूनी अभिभावक के माध्यम से अलग रिटर्न भरकर किया जाता है।
अभिभावकों के लिए जरूरी सावधानियां और दस्तावेज
डिजिटल क्रिएटर बच्चों के अभिभावकों को वित्तीय वर्ष की शुरुआत से ही उचित रिकॉर्ड संधारण पर विशेष ध्यान देना चाहिए। ब्रांड डील्स, स्पॉन्सरशिप और गूगल एडसेंस से आने वाले भुगतानों पर स्रोत पर कर कटौती (TDS) की जाती है। यह सुनिश्चित किया जाना चाहिए कि यह टीडीएस बच्चे के पैन नंबर पर ही कटे, ताकि वार्षिक सूचना विवरणी (AIS) और फॉर्म 26AS में आय का मिलान सही तरीके से हो सके।
इसके साथ ही बच्चे द्वारा कंटेंट निर्माण में किए गए वैध व्यावसायिक खर्चों जैसे कि कैमरा उपकरण, एडिटिंग सॉफ्टवेयर, इंटरनेट और यात्रा व्यय की छूट पेशेवर आय के विरुद्ध क्लेम की जा सकती है। किसी भी प्रकार के कर नोटिस से बचने के लिए अभिभावकों को स्वयं कोई अनुमान लगाने के बजाय एक सनदी लेखाकार (Chartered Accountant) से परामर्श लेकर ही उचित आईटीआर फॉर्म का चयन करना चाहिए।
Child Income Tax Rules: निष्कर्ष
नाबालिग बच्चों की यूट्यूब और सोशल मीडिया से होने वाली कमाई को आयकर विभाग बच्चे की व्यक्तिगत कुशलता और प्रतिभा का परिणाम मानता है, इसलिए यह आय माता-पिता की कमाई में नहीं जोड़ी जाती। हालांकि, इस पैसे से भविष्य में अर्जित होने वाला ब्याज या अन्य निवेश लाभ पुनः माता-पिता की आय में क्लब हो जाता है। अभिभावकों को चाहिए कि वे अपने बाल क्रिएटर्स की प्रतिभा से उपजी आय को पूरी पारदर्शिता के साथ अलग रिटर्न के माध्यम से घोषित करें, ताकि कर कानूनों का अक्षरशः पालन सुनिश्चित हो सके।
Read more here
Glowing Skin Tips: बिना फेशियल किट घर पर पाएं पार्लर जैसा निखार, अपनाएं ये आसान और नेचुरल स्टेप्स