UPI MDR Rule 2026: ₹2000 से ऊपर के पेमेंट पर लगा चार्ज, दुकानदारों के लिए जानें बचत के कानूनी तरीके
UPI MDR Rule 2026: ₹2000 से ऊपर के पेमेंट पर लगा चार्ज, दुकानदारों के लिए जानें बचत के कानूनी तरीके

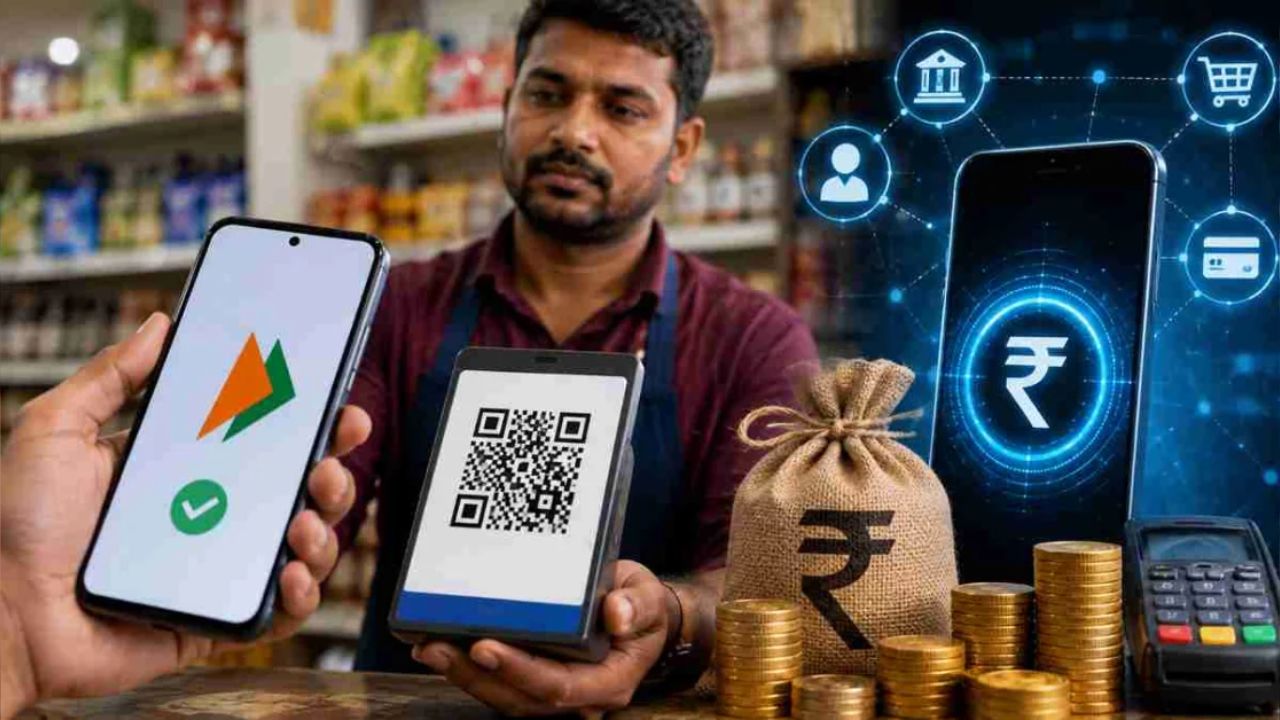
UPI MDR Rule 2026: देश में डिजिटल भुगतान की व्यवस्था को नई दिशा देने वाला यूनिफाइड पेमेंट इंटरफेस यानी UPI अब एक महत्वपूर्ण बदलाव के दौर से गुजर रहा है। नेशनल पेमेंट्स कॉरपोरेशन ऑफ इंडिया और वित्त मंत्रालय के हालिया दिशा-निर्देशों के मुताबिक अब ₹2,000 से अधिक राशि वाले चुनिंदा मर्चेंट यूपीआई लेनदेन पर 0.4 प्रतिशत का मर्चेंट डिस्काउंट रेट यानी MDR लागू कर दिया गया है। हालांकि यह जरूरी है समझना कि आम ग्राहकों और छोटे दुकानदारों के लिए यूपीआई सेवा अब भी पूरी तरह मुफ्त बनी हुई है। इस नए वित्तीय बदलाव के लागू होने के बाद व्यापारी वर्ग के बीच ट्रांजेक्शन लागत को कम करने को लेकर तरह-तरह की चर्चाएं और असमंजस की स्थिति देखने को मिल रही है। ऐसे में यह जानना जरूरी हो जाता है कि यह नया नियम आखिर किन पर लागू होता है और व्यापारी किस तरह कानूनी और सुरक्षित तरीके से अपनी प्रोसेसिंग लागत को नियंत्रित कर सकते हैं।
UPI MDR Rule 2026: नया MDR नियम और इसका व्यापारियों पर सीधा असर
एनपीसीआई के तय ढांचे के अनुसार ₹2,000 तक के सभी तरह के मर्चेंट भुगतान और आम नागरिकों के बीच होने वाले पर्सन-टू-पर्सन ट्रांसफर पूरी तरह शुल्क-मुक्त बनाए रखे गए हैं। MDR का यह 0.4 प्रतिशत शुल्क केवल उन बड़े मर्चेंट खातों पर लागू होता है, जिनकी मासिक यूपीआई डिजिटल प्राप्ति निर्धारित सीमा से अधिक होती है। उदाहरण के तौर पर समझें तो अगर कोई बड़ा कारोबारी ₹5,000 का सिंगल यूपीआई भुगतान स्वीकार करता है, तो उसे इस पर करीब ₹20 की राशि प्रोसेसिंग फीस के रूप में चुकानी होगी। यह भी स्पष्ट कर देना जरूरी है कि यह अतिरिक्त शुल्क ग्राहक से वसूलना पूरी तरह गैर-कानूनी माना जाता है, जिसकी वजह से अब व्यापारियों को अपने ऑपरेटिंग मार्जिन और भुगतान मॉडल का नए सिरे से आकलन करना पड़ रहा है।
पर्सनल QR कोड और बिल स्प्लिटिंग कितने सुरक्षित
नए MDR नियम से बचने के लिए कई छोटे और मध्यम व्यापारी कमर्शियल मर्चेंट अकाउंट की बजाय पर्सनल क्यूआर यानी P2P कोड का इस्तेमाल करने का रास्ता अपनाने लगे हैं। इसके अलावा कुछ व्यापारी बड़े बिलों को जानबूझकर ₹2,000 से कम राशि के टुकड़ों में बांटकर भुगतान लेने की कोशिश भी कर रहे हैं, जिसे बिल स्प्लिटिंग कहा जाता है। हालांकि बैंकिंग विशेषज्ञों और वित्तीय संस्थाओं की मानें तो व्यावसायिक भुगतानों को जानबूझकर व्यक्तिगत ट्रांसफर के रूप में दिखाना बैंक और यूपीआई सेवा प्रदाताओं की शर्तों का सीधा उल्लंघन माना जाता है। इसके साथ ही अगर कोई व्यापारी नियमित रूप से बड़े बिलों को छोटे-छोटे भुगतानों में बांटकर लेनदेन करता है, तो बैंकिंग सिस्टम का फ्रॉड डिटेक्शन एल्गोरिदम उस खाते को संदिग्ध श्रेणी में डाल सकता है, जिससे खाता फ्रीज होने का जोखिम भी बना रहता है।
डायरेक्ट बैंक ट्रांसफर और स्टैटिक QR बन सकते हैं व्यावहारिक विकल्प
व्यापारिक लागत को सुरक्षित और पारदर्शी तरीके से नियंत्रित करने के लिए विशेषज्ञ सही बैंकिंग समाधान अपनाने की सलाह देते हैं। छोटे दुकानदारों के लिए महंगे साउंडबॉक्स या डिजिटल पॉइंट ऑफ सेल डिवाइस के रेंटल चार्ज से बचने के लिए साधारण स्टैटिक क्यूआर कोड एक किफायती और भरोसेमंद विकल्प साबित हो सकता है। इसके अतिरिक्त जिन छोटे व्यापारियों का डिजिटल लेनदेन प्रति माह ₹1 लाख तक सीमित है, वे P2PM यानी स्मॉल मर्चेंट श्रेणी के तहत MDR पर पूरी तरह छूट का लाभ उठा सकते हैं। वहीं बड़े सप्लायरों या थोक खरीदारी से जुड़े भुगतानों के लिए यूपीआई के बजाय सीधे एनईएफटी, आईएमपीएस या बैंक-टू-बैंक ट्रांसफर का विकल्प अपनाना कहीं अधिक व्यावहारिक और किफायती साबित हो सकता है।
छोटे दुकानदारों के लिए P2PM श्रेणी क्यों है फायदेमंद
छोटे कारोबारियों और रेहड़ी-पटरी विक्रेताओं के लिए यह नया नियम खासतौर पर राहत भरा माना जा रहा है, क्योंकि उन्हें P2PM श्रेणी के दायरे में रखा गया है। जिन दुकानदारों की मासिक यूपीआई प्राप्तियां ₹1 लाख तक सीमित हैं, उनके लिए ₹2,000 से ऊपर के भुगतानों पर भी MDR पूरी तरह से माफ रखा गया है। यह प्रावधान छोटे व्यापारियों के हितों को ध्यान में रखते हुए बनाया गया है, ताकि डिजिटल भुगतान अपनाने की प्रक्रिया में उन्हें अतिरिक्त आर्थिक बोझ का सामना न करना पड़े। इस तरह की श्रेणीबद्ध व्यवस्था से डिजिटल इंडिया की मुहिम को भी बल मिलने की उम्मीद जताई जा रही है, क्योंकि इससे छोटे स्तर के कारोबारी बिना किसी अतिरिक्त लागत के डिजिटल भुगतान प्रणाली से जुड़े रह सकेंगे।
ग्राहकों और व्यापारियों से जुड़े जरूरी सवाल
इस नए बदलाव को लेकर आम लोगों के मन में कई सवाल उठना स्वाभाविक है। सबसे पहला और अहम सवाल यही है कि क्या ₹2,000 से ऊपर के यूपीआई ट्रांजेक्शन पर आम ग्राहकों को कोई अतिरिक्त चार्ज चुकाना होगा, जिसका जवाब स्पष्ट रूप से नहीं है, क्योंकि एनपीसीआई के नियमों के अनुसार सभी सामान्य यूपीआई भुगतान ग्राहकों के लिए पूरी तरह मुफ्त बने रहेंगे। दूसरा सवाल यह भी उठता है कि क्या दुकानदार MDR की भरपाई के लिए ग्राहक से अलग से पैसा वसूल सकते हैं, तो इसका जवाब भी स्पष्ट रूप से नकारात्मक है, क्योंकि मर्चेंट डिस्काउंट रेट को ग्राहक पर डालना बैंकिंग नियमों के सीधे तौर पर खिलाफ माना जाता है। व्यापारियों को केवल तय की गई वस्तु या सेवा का निर्धारित मूल्य ही स्वीकार करना होता है।
कुल मिलाकर देखा जाए तो UPI पर लागू हुआ यह नया MDR नियम मुख्य रूप से बड़े मर्चेंट खातों को ध्यान में रखकर बनाया गया है, जबकि आम ग्राहकों और छोटे कारोबारियों के लिए डिजिटल भुगतान की सुविधा पहले की तरह मुफ्त और सुगम बनी हुई है। व्यापारियों के लिए यह जरूरी हो गया है कि वे बिल स्प्लिटिंग या पर्सनल क्यूआर कोड जैसे गैर-कानूनी शॉर्टकट अपनाने की बजाय स्टैटिक क्यूआर, P2PM श्रेणी और सीधे बैंक ट्रांसफर जैसे सुरक्षित और नियम-सम्मत विकल्पों को अपनाएं। इससे न केवल उनकी प्रोसेसिंग लागत नियंत्रित रहेगी, बल्कि उनका बैंक खाता भी किसी भी तरह के संदेह या फ्रॉड डिटेक्शन की जद से सुरक्षित बना रहेगा।
Read More Here:-
UGC New Rules: UGC का बड़ा फैसला, अब MPT और MOT डिग्री में जुड़ेगा स्पेशलाइजेशन, जानें नया नियम